

23.06.2026
Tečaji tehnoloških delnic so v prvih novembrskih dneh zabeležili najostrejši kratkoročni padec po dnevu osvoboditve (ang. Liberation Day) leta 2025. Vrednost indeksa polprevodnikov se je 5. novembra v enem dnevu znižala za več kot 12 odstotkov, kar je drugi najhujši dan v zgodovini tega indeksa, vrednost širšega tehnološkega indeksa Nasdaq pa je zdrsnila v območje popravka, saj je od zadnjega vrha upadla za več kot 10 odstotkov. Presenetljivo je, da se to dogaja prav v obdobju, ko podjetja objavljajo ene najboljših poslovnih rezultatov zadnjih dveh desetletij. Trg torej ne dvomi toliko v sedanje poslovanje podjetij kot v to, ali bodo visoke investicije in spremembe poslovnih modelov tudi v prihodnje zagotavljale pričakovane donose.
Takšno razhajanje med poslovanjem podjetij in gibanjem delniških tečajev ni novo. Tudi ob koncu tehnološkega in telekomunikacijskega razcveta na prelomu tisočletja so številna podjetja še nekaj časa objavljala odlične rezultate, čeprav so se tečaji omenjenih delnic že obrnili navzdol. Takratna izkušnja nas opozarja, da dobri poslovni rezultati sami po sebi še niso zagotovilo za nadaljnjo rast tečajev. Ključno vprašanje zato ni, kako dobro podjetja poslujejo danes, temveč ali je sedanji padec tečajev delnic le začasen popravek ali pa znak, da se investicijski cikel bliža koncu. Naš osrednji scenarij je, da trenutni popravek tečajev ne pomeni konca investicijskega cikla umetne inteligence. Povpraševanje po računski infrastrukturi (ang. compute infrastructure) se krepi, dobički tehnoloških podjetij ostajajo robustni, vrednotenja pa so se zaradi padca tečajev občutno znižala. Zato menimo, da korekcija ustvarja nove naložbene priložnosti, čeprav bodo razlike med posameznimi segmenti tehnološkega sektorja vse pomembnejše. V nadaljevanju bomo na podlagi podatkov o dobičkih, vrednotenjih, povpraševanju in financiranju pojasnili, zakaj sedanjega dogajanja ne primerjamo z letom 2000, kje vidimo največ naložbenih priložnosti in katera tveganja bi lahko ogrozila naš osnovni scenarij.
Popravek tečajev tehnoloških delnic se ni začel novembra. Indeks polprevodnikov Philadelphia Semiconductor je svojo rekordno vrednost dosegel že 22. junija 2026 pri 14.635 točkah, od takrat pa se je njegova vrednost počasi zniževala. Novembra se je upadanje tečajev še pospešilo. V petih trgovalnih dneh do 5. novembra je indeks izgubil skoraj 22 odstotkov vrednosti in zdrsnil na 9.011 točk, kar je 38 odstotkov nižje od junijskega vrha. Najbolj so se znižali tečaji delnic podjetij, ki izdelujejo pomnilniške čipe in opremo za proizvodnjo polprevodnikov; tečaji nekaterih med njimi so od junijskih vrhov izgubili več kot polovico vrednosti. Vrednost tehnološkega indeksa Nasdaq se je 5. novembra znižala za 5,5 odstotka, kar je največji dnevni padec v zadnjih 19 mesecih, in je trgovanje zaključila skoraj 12 odstotkov pod rekordom, doseženim 6. oktobra letos. Vrednost indeksa S&P 500 se je isti dan znižala za 4,4 odstotka in pristala okoli 6 odstotkov pod vrhom.
Zaporedje dogodkov je poučno. Do konca oktobra je bil popravek tečajev omejen na delnice podjetij, povezanih z umetno inteligenco, medtem ko so vrednosti širših indeksov vztrajale blizu rekordov. Dan po vmesnih volitvah, 4. novembra, je enako uteženi indeks (ang. Equal Weight Index) S&P 500, ki meri gibanje tečaja povprečne delnice, celo dosegel novo rekordno vrednost, ker je cena nafte upadla ob upanju na konec vojne v Iranu. Šele naslednji dan se je korekcija razširila na ves trg, ko so se vlagatelji začeli spraševati, ali bo nova sestava kongresa upočasnila gradnjo podatkovnih centrov.
Ob tem velja pogledati tudi širšo sliko. Kljub padcem delniških tečajev je vrednost indeksa polprevodnikov še vedno več kot 30 odstotkov nad ravnjo z začetka leta 2026, vrednost indeksa S&P 500 pa okoli 7 odstotkov. Povpraševanje po novih izdajah delnic in obveznic tehnoloških podjetij je v oktobru večkratno presegalo ponujeni obseg, neto prilivi v delniške sklade so ostali pozitivni, delež delnic, katerih tečaj je nad dvestodnevnim drsečim povprečjem, pa se je od sredine oktobra povzpel s sredine petdesetih na okoli 66 odstotkov. Dogajanje zato razumemo kot rotacijo znotraj trga in ne kot umik kapitala iz delnic. Kapital se je selil iz najbolj donosnih zmagovalcev leta v zapostavljene dele trga, kar je po dveh letih izjemne koncentracije donosov zdravo, čeprav boleče za tiste, ki so bili tehnološkim delnicam preveč izpostavljeni.
Slika 1: Vrednost indeksa polprevodnikov 38 % pod rekordom, indeksa S&P 500 le 6 %
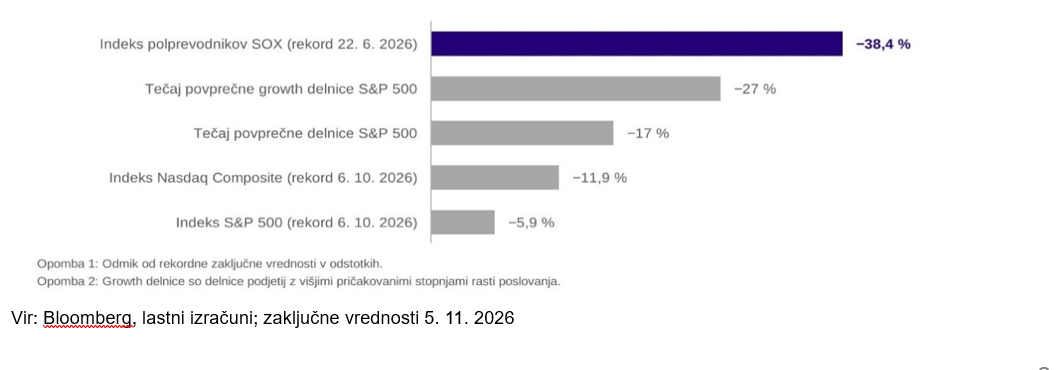
Slika 1 razkriva, da je bil popravek bistveno globlji pri posameznih delnicah kot pri širših indeksih, še posebej pri delnicah podjetij z visokimi pričakovanji glede prihodnje rasti. Ker imajo največje družbe zaradi svoje tržne kapitalizacije največjo utež v indeksih, lahko njihova relativna odpornost prikrije precej globlje padce drugod na trgu.
Razprava o umetni inteligenci na kapitalskih trgih je v dveh letih prešla skozi tri faze. Najprej so se udeleženci na finančnih trgih spraševali, ali se bodo naložbe v infrastrukturo sploh povrnile. Nato se je vprašanje spremenilo v to, ali se bo rast investicij kdaj končala. Danes so v ospredju trije konkretni strahovi, ki jih velja obravnavati vsakega posebej, saj imajo različne vzroke in različne odgovore.
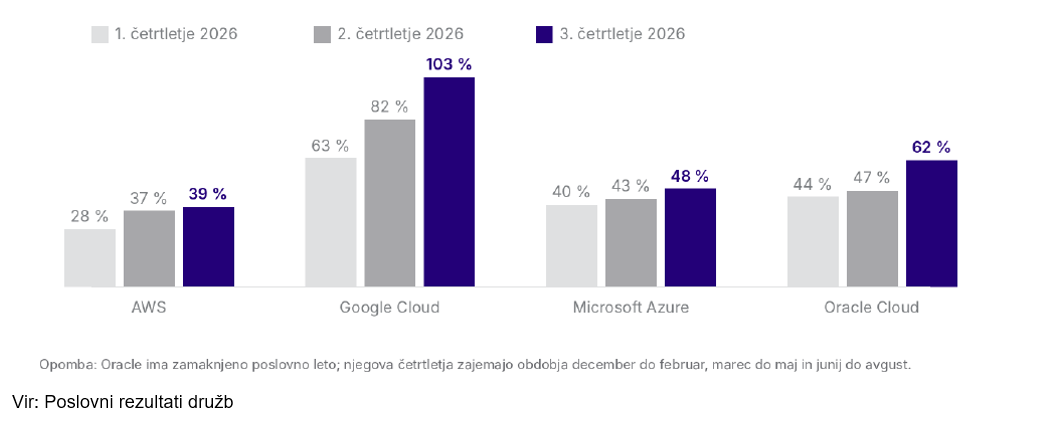
Prvi strah je prekomerno investiranje. Največjih pet t. i. hyperscalerjev, velikih tehnoloških podjetij z obsežnimi naložbami v računsko infrastrukturo, je v letu 2025 za investicije v razvoj umetne inteligence namenilo okoli 400 milijard dolarjev, za leto 2026 pa se ocenjuje, da bodo investicije dosegle 700 milijard dolarjev. Skupne naložbe v infrastrukturo umetne inteligence naj bi v letu 2026 dosegle okoli 1.000 milijard dolarjev, v letu 2027 okoli 1.400 milijard in v letu 2028 okoli 1.500 milijard. Pri tako hitri rasti investicij je prosti denarni tok nekaterih podjetij v posameznih četrtletjih postal negativen, podjetja pa iz vsakega dodatnega dolarja prihodkov ustvarijo manj dodatnega dobička kot pred letom. Kako občutljiv je trg na to vprašanje, je pokazal primer velikana Alphabet. Ob objavi rezultatov, pri katerih sta skupni prihodek in dobiček na delnico zaostala za pričakovanji, prihodki oblačnega segmenta pa so jih presegli, je potrdil letni načrt investicij med 195 in 205 milijardami dolarjev in napovedal občutno povečanje v letu 2027, tečaj delnice pa se je naslednji dan znižal za skoraj 13 odstotkov. Odgovor na ta strah ponujajo podatki o monetizaciji naložb. Rast prihodkov iz oblačnih storitev, pomemben pokazatelj povpraševanja po infrastrukturi umetne inteligence, se je v tretjem četrtletju pri štirih ponudnikih nadaljevala, pri treh pa celo pospešila: pri Google Cloud z 82 na 103 odstotke, pri Microsoftovem Azure s 43 na 48 odstotkov in pri Oraclu s 47 na 62 odstotkov. Naročila za računske zmogljivosti rastejo, vsi štirje pa menijo, da bi dodatne zmogljivosti lahko prodali takoj. Povpraševanje torej ostaja močno, vlagatelje pa skrbi, koliko časa bo trajalo, preden bodo visoke investicije začele prinašati ustrezne denarne tokove.
Slika 2: Rast prihodkov oblačnih storitev se je v tretjem četrtletju pospešila
Drugi strah je financiranje. Gradnja podatkovnih centrov se vse bolj financira z dolgom, zato so kreditni trgi postali pomemben kazalnik tega, koliko dodatnih naložb je mogoče financirati in po kakšni ceni. Najbolj ranljiv člen so t. i. neocloudi, specializirani ponudniki računskih zmogljivosti, ki z velikimi, pogosto dolžniško financiranimi naložbami kupujejo grafične procesorje in jih oddajajo v najem. Njihove obveznice so se v zadnjih tednih občutno pocenile, ker vlagatelji vidijo neskladje med takojšnjimi izdatki in denarnimi tokovi, ki pridejo kasneje in so odvisni od izkoriščenosti, podaljšanja pogodb in refinanciranja.
Za presojo tveganja za celoten investicijski cikel pa je pomembno, kolikšen del naložb je odvisen od takšnih ponudnikov. Po ocenah, na katerih temelji naša analiza, na neocloude odpade okoli 8 odstotkov vseh naložb v infrastrukturo umetne inteligence, na pet največjih tehnoloških podjetij pa okoli 80 odstotkov. Ta podjetja imajo praviloma stabilnejše denarne tokove in lažji dostop do financiranja, zato težav posameznih manjših, močno zadolženih ponudnikov ni mogoče neposredno enačiti s težavami celotnega sektorja.
Hkrati se pojavljajo novi načini financiranja, pri katerih računske opreme ne kupi neposredno njen končni uporabnik. Konec oktobra so Bank of America, Citi, Morgan Stanley in Blackstone napovedali 63 milijard dolarjev vredno financiranje nakupa Broadcomovih procesorjev in omrežne opreme za Anthropic. Oprema bo kupljena prek posebne namenske družbe, ki jo bo oddajala Anthropicu v najem, banke organizirajo prednostni del financiranja, Blackstone pa zagotavlja podrejeni del dolga. Broadcom ob tem zagotavlja podporo za preostalo vrednost opreme, povezano s prednostnim delom financiranja. Takšna ureditev omogoča širitev računske infrastrukture brez takojšnjega celotnega nakupa s strani uporabnika, vendar tudi povečuje finančno povezanost tehnoloških podjetij, bank in institucionalnih vlagateljev. Zato je za oceno tveganj pomembno, ali bodo prihodnji prihodki iz najema in uporabe računske opreme zadoščali za izpolnjevanje prevzetih obveznosti.
Težave pri zadolženih manjših ponudnikih bi po naši oceni vodile v zamude posameznih projektov, prevrednotenja in konsolidacijo, ne pa v zlom celotnega investicijskega cikla. Spremljanje kreditnih pribitkov te skupine je kljub temu eden najpomembnejših zgodnjih signalov, ki jih opisujemo v petem poglavju.
Tretji strah je kanibalizacija obstoječih poslovnih modelov. Največja in najnovejša skrb vlagateljev je, ali bodo podjetja zaradi velikanskih vlaganj v umetno inteligenco ogrozila donosnost svojih dosedanjih, zelo uspešnih poslovnih modelov. Sprožilec je bilo iskanje. Alphabet je poročal, da je rast števila iskalnih poizvedb najvišja v petih letih, rast prihodkov iz iskanja pa se je upočasnila, ker se odgovori, ki jih pripravi umetna inteligenca, monetizirajo slabše od klasičnih zadetkov. Isti strah je zajel podjetja iz sektorja programska oprema: če lahko agenti umetne inteligence opravijo delo, za katero so podjetja plačevala licence na uporabnika, se mora cenovni model celotne panoge spremeniti. Tečaji delnic podjetij za programsko opremo so zato letos po donosnosti med najšibkejšimi v tehnologiji, čeprav so prihodki večine podjetij še vedno rasli. Tudi tu obstaja protiargument. Anthropic, eden od vodilnih razvijalcev modelov umetne inteligence, je v prospektu za borzno kotacijo razkril, da je v prvi polovici lanskega leta za vsak dolar prihodka porabil več kot dva dolarja za računske zmogljivosti, v prvi polovici letošnjega leta pa le še 55 centov. Na platformi OpenRouter, eni največjih platform za dostop do modelov umetne inteligence, se je število obdelanih tokenov v letu dni povečalo za petindvajsetkrat, na 113 bilijonov tedensko. Ekonomika uporabe modelov umetne inteligence se hitro izboljšuje, saj stroški računske obdelave glede na ustvarjene prihodke upadajo, obseg uporabe pa močno raste. To je pomemben argument v prid nadaljnjim naložbam v računsko infrastrukturo.
Skupni imenovalec vseh treh strahov je, da jih podatki o tretjem četrtletju niso potrdili, a jih tudi niso dokončno ovrgli. Odziv tečajev tehnoloških in komunikacijskih podjetij na objavo rezultatov je bil najslabši v zadnjih desetih letih, čeprav so bili doseženi poslovni rezultati med najboljšimi. Ravno ta razkorak je po našem mnenju jedro priložnosti, ki jo opisujemo v nadaljevanju.
Primerjava z letom 2000 je razumljiva, saj se tudi tokrat velikanske naložbe v infrastrukturo financirajo deloma z dolgom in deloma s pomočjo dobaviteljev, ki kupcem pomagajo pri financiranju nakupov. A štiri razlike so bistvene in vse štiri govorijo v prid temu, da gre tokrat za popravek tečajev znotraj cikla in ne za njegov konec.
Prva razlika so dobički. Podjetja iz indeksa S&P 500 so v tretjem četrtletju 2026 povečala dobičke po podatkih FactSet z dne 6. novembra za približno 31 odstotkov, kar je že tretje zaporedno četrtletje z rastjo nad 25 odstotki. Sektor informacijske tehnologije je dobičke povečal za 65 odstotkov, pričakovanja analitikov pa je preseglo 95 odstotkov podjetij v sektorju. Od leta 1998 do vrha marca 2000 je rast dobičkov tehnoloških podjetij izrazito zaostajala za rastjo tečajev tehnoloških delnic: vrednost indeksa Nasdaq se je v letu 1998 zvišala za 85 odstotkov, v letu 1999 pa za 102 odstotka, dobički pa so rasli po stopnji od 15 do 22 odstotkov na leto. Danes je obratno, rast delniških tečajev zaostaja za rastjo dobičkov.
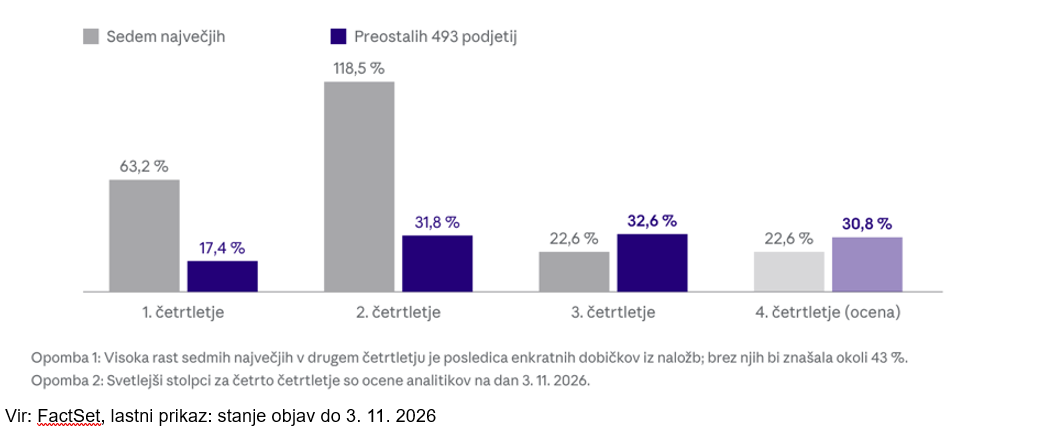
Druga razlika je širjenje rasti dobičkov na vse več podjetij. V zadnjih letih so rast dobičkov ameriškega delniškega trga poganjala predvsem podjetja iz skupine veličastnih sedem, ki jo sestavljajo družbe Alphabet, Amazon, Apple, Meta, Microsoft, Nvidia in Tesla. Preostalih 493 podjetij, ki skupaj s to sedmerico sestavljajo indeks S&P 500, je pri rasti dobičkov večinoma zaostajalo. V tretjem četrtletju 2026 pa se je prvič po koncu leta 2022 to razmerje obrnilo. Dobički preostalih 493 podjetij so se medletno povečali za približno 33 odstotkov, medtem ko so dobički veličastnih sedem zrasli za okoli 23 odstotkov. Podobno razmerje analitiki pričakujejo tudi v četrtem četrtletju. Dvomestno rast dobičkov je dosegla večina sektorjev, kar kaže, da gospodarska rast in rast dobičkov nista več tako močno odvisni od peščice največjih tehnoloških podjetij. Prav širjenje rasti dobičkov na večji del trga je pomembna razlika v primerjavi z letom 2000, ko je bil tehnološki razcvet precej bolj skoncentriran. Hkrati to pojasnjuje, zakaj vrednosti širših delniških indeksov kljub občutnemu znižanju tečajev tehnoloških delnic ostajajo razmeroma blizu rekordnim ravnem.
Slika 3: Preostalih 493 podjetij je dobičke povečalo hitreje kot sedem največjih
Tretja razlika so vrednotenja. Razmerje med ceno in pričakovanim dobičkom tehnološkega sektorja je po oktobrskem padcu tečajev najnižje od marca 2020, torej nižje kot ob spomladanskem carinskem šoku 2025 ali ob medvedjem trgu leta 2022. Še bolj zgovorna je primerjava po sektorjih. Glede na pričakovane dobičke za leto 2027 je sektor informacijske tehnologije vrednoten pri približno 17,4-kratniku, celoten indeks S&P 500 pri 17,8-kratniku, sektor osnovnih potrošnih dobrin pa pri 23,1-kratniku. Tehnologija je na dobičke prihodnjega leta vrednotena ceneje od povprečja trga, čeprav naj bi dobičke povečala za več kot 40 odstotkov, trg kot celota pa za okoli 16 odstotkov. Podobno sliko kažejo polprevodniki na razvijajočih se trgih, kjer je premija v vrednotenju glede na preostali trg v celoti izginila, medtem ko dobički še naprej strmo rastejo.
Slika 4: Vrednotenje tehnološkega sektorja na dobičke leta 2027 je nižje od povprečja trga
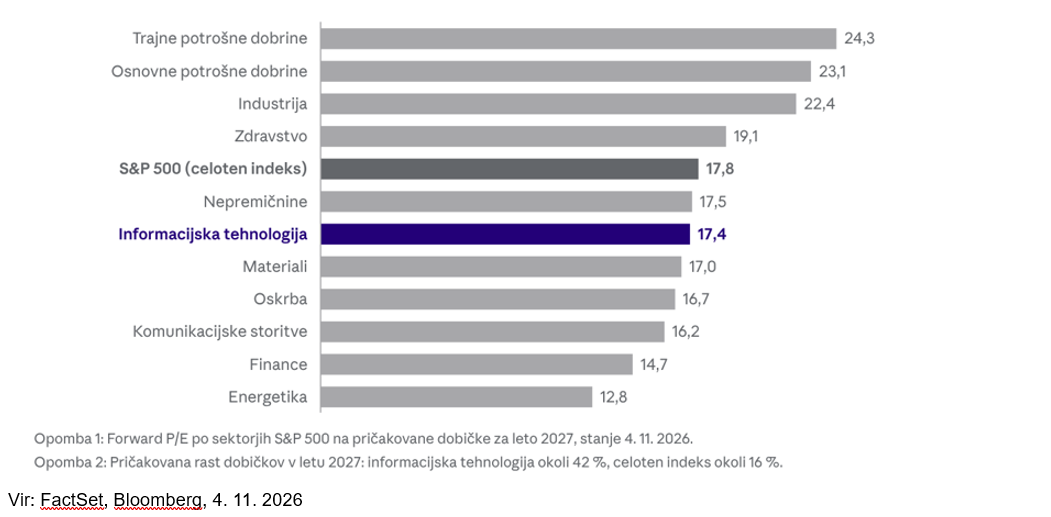
Četrta razlika je makroekonomsko okolje. Kazalniki industrijske aktivnosti v ZDA so se po nekaj šibkejših mesecih ponovno okrepili, gospodarska rast v tretjem četrtletju pa je presegla 3 odstotke. Če bodo cene nafte ostale na sedanjih ravneh, ne pričakujemo dodatnih inflacijskih pritiskov zaradi cen energije. Oktobra so se znižale tudi zahtevane donosnosti državnih obveznic, kar ugodno vpliva na vrednotenja delnic, predvsem podjetij z visokimi pričakovanji glede prihodnje rasti dobičkov. Makroekonomski podatki tako za zdaj ne nakazujejo občutnejšega poslabšanja poslovnega okolja, ki bi ogrozilo sedanjo rast prihodkov in dobičkov podjetij.
Kljub temu je pomembno opozorilo prav izkušnja z začetka tisočletja. Tudi takrat so številna velika tehnološka podjetja še nekaj časa ustvarjala visoko rast prihodkov in dobičkov, čeprav so njihovi delniški tečaji že padali. Šele kasneje se je zaradi zmanjšanja investicij in presežnih proizvodnih zmogljivosti občutno poslabšalo tudi poslovanje. Dobri poslovni rezultati zato sami po sebi še ne zagotavljajo nadaljnje rasti delniških tečajev. Ključno je, ali bodo podjetja lahko ohranila sedanjo rast dobičkov, kar bomo preverjali s kazalniki iz petega poglavja.
Tečaji delnic v štirih segmentih tehnologije so se v popravku znižali različno in iz različnih razlogov. Skupna značilnost je, da trg vrednotenja meri z merili, ki so v tem trenutku cikla zavajajoča: hyperscalerji so videti dragi, ker denarni tok trenutno zmanjšujejo obsežni investicijski izdatki v osnovna sredstva (capex), pomnilniški čipi pa poceni, ker so dobički na vrhu cenovnega cikla.
Hyperscalerji: cena vgrajuje tveganje izvedbe. Na prosti denarni tok so Alphabet, Amazon, Microsoft, Meta in Oracle videti dražji kot kadarkoli, saj je ta pri nekaterih v posameznih četrtletjih negativen. Na pričakovane dobičke pa so vrednoteni z diskontom glede na trg, kar pomeni, da trg vgrajuje tveganje, da se naložbe ne bodo povrnile. Analitiki pričakujejo, da bo prosti denarni tok skupine dno dosegel v letu 2027, nato pa se bo od leta 2028 strmo okrepil; če so ocene analitikov točne, naj bi do leta 2030 presegel 450 milijard dolarjev, kar je skoraj dvakrat toliko kot v letu 2024. Delež investicij in amortizacije v prihodkih naj bi vrh dosegel prihodnje leto. Donos na dodatno vložen kapital, ki ga implicirajo ocene analitikov, znaša okoli 16 odstotkov pred davki, kar je občutno nad stroškom kapitala teh podjetij. Ključno vprašanje torej ni višina donosa, temveč to, ali bodo podjetja pri bistveno večjem obsegu poslovanja ohranila današnjo dobičkonosnost. Ocenjujemo, da jo bodo vsaj ohranila. Hyperscalerje zato vidimo kot segment, pri katerem trg s pesimizmom najbolj pretirava, in bomo morebitno dodatno znižanje delniških tečajev izkoristili za dodatne nakupe delnic teh podjetij. Opozarjamo pa, da bo naraščajoča amortizacija v letih 2027 in 2028 pritiskala na računovodske dobičke, četudi bo denarni tok rasel, kar bo v posameznih četrtletjih vir dodatne nestanovitnosti.
Slika 5: Prosti denarni tok petih hyperscalerjev: dno v letu 2027, nato strm vzpon
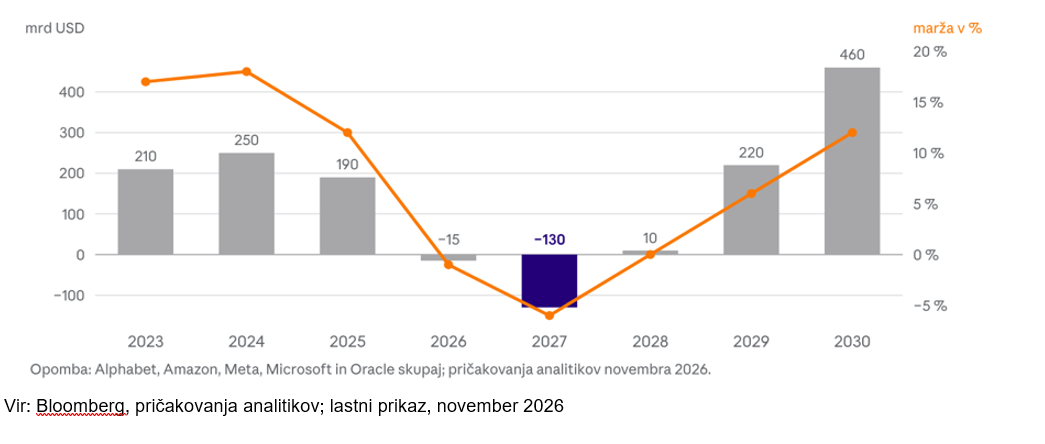
Polprevodniki: ločnica med računskimi čipi in pomnilnikom. Znotraj polprevodnikov je treba jasno ločiti dve skupini. Proizvajalci računskih čipov za umetno inteligenco in njihovi pogodbeni izdelovalci so neposredno vezani na capex hyperscalerjev, ki se, kot smo videli, ne zmanjšuje. Nvidia, vodilni proizvajalec grafičnih procesorjev, je za prihodnje poslovno leto napovedala okoli 70-odstotno rast prihodkov, medtem ko analitiki v povprečju pričakujejo 45-odstotno rast. Ta del sektorja je po popravku po naši oceni razumno vrednoten. Drugačna je zgodba pri pomnilniških čipih in opremi za proizvodnjo polprevodnikov. Ta podjetja so bila zmagovalci leta, tečaji nekaterih so se namreč od začetka leta zvišali za več kot 300 odstotkov ter so po padcu tečajev videti izjemno poceni. A ta vrednotenja temeljijo na dobičkih ob rekordnih cenah pomnilnika in omejenih kapacitetah. Operativne marže tega dela sektorja so zgodovinsko izrazito ciklične: ko nove kapacitete, ki jih industrija gradi za leti 2027 in 2028, pridejo na trg, lahko cene padejo in tisto, kar je bilo videti poceni, postane drago. Tu se stališča analitikov razhajajo. Analitiki Goldman Sachsa in Morgan Stanleyja v svojih poročilih favorizirajo ravno ozka grla v dobavni verigi, vključno s pomnilnikom, in opozarjajo, da je premija v vrednotenju azijskih proizvajalcev polprevodnikov že izginila. Argument vrednotenja je mamljiv, a po našem mnenju prevlada argument cikla. Pri delnicah družb s področja pomnilnika in opreme smo zato selektivni in spremljamo predvsem časovnico novih kapacitet: zamik v leto 2028 bi bil za sektor pozitiven, pospešen prihod v letu 2027 negativen.
Tehnološka strojna oprema: najbolj neposredna vez z investicijskimi izdatki. Proizvajalci omrežne in optične opreme, strežnikov, napajalnih in hladilnih sistemov so v verigi najbliže dejanski gradnji podatkovnih centrov. Knjige naročil se podaljšujejo, vodstva podjetij pa so ob tretjem četrtletju poročala, da ne vidijo znakov upočasnitve. Strukturno ozko grlo tega segmenta je električna energija. Trenutne ocene kažejo, da bo povpraševanje podatkovnih centrov v ZDA do konca desetletja preseglo razpoložljive zmogljivosti omrežja, kar podjetjem, ki rešujejo ta problem, zagotavlja večletno rast poslovanja. Popravek tečajev je ta segment prizadel skupaj s polprevodniki, čeprav njegovi fundamenti niso ciklični na enak način. Ima pa segment tudi šibko točko: povpraševanje po komponentah za umetno inteligenco povzroča njihovo pomanjkanje in zvišuje cene, kar škoduje tradicionalnim poslom, kot sta prodaja osebnih računalnikov in potrošniške elektronike.
Programska oprema: delitev na zmagovalce in poražence. Programska oprema je edini od štirih segmentov, kjer popravek tečajev ni posledica dvoma o capexu, temveč dvoma o poslovnem modelu. Vlagatelji se sprašujejo, ali bodo podjetja še lahko zaračunavala licence na uporabnika, če bodo agenti umetne inteligence opravljali delo uporabnikov. Odgovor ni enoten. Podjetja z lastnimi podatki, globoko integracijo v poslovne procese in sposobnostjo, da funkcionalnost umetne inteligence zaračunajo posebej, bodo po naši oceni iz tega obdobja izšla močnejša. Ranljivi so posredniki brez lastnih podatkov in podjetja, katerih vrednost je bila v uporabniškem vmesniku. Dodatno tveganje predstavlja zadolženost. Velik del posojil zasebnih kreditnih skladov je bil v zadnjih letih namenjen prav podjetjem za programsko opremo. V letih 2027 in 2028 bo zapadel pomemben del teh posojil, kar bo še posebej velik izziv za podjetja s šibko rastjo prihodkov.
Hkrati hitro napredujejo razvijalci umetne inteligence, kot sta Anthropic in OpenAI. Njihovi modeli lahko opravljajo vse več nalog, za katere so podjetja doslej potrebovala specializirano programsko opremo, na primer programiranje, analizo podatkov, pripravo dokumentov in podporo strankam. Ker se stroški uporabe umetne inteligence hitro znižujejo, postaja takšna alternativa vse bolj dostopna. Tradicionalna programska podjetja zato tvegajo, da bodo njihove storitve izgubile del vrednosti, podjetja pa bodo potrebovala manj plačljivih licenc. To ne pomeni, da bo umetna inteligenca nadomestila vso obstoječo programsko opremo, bo pa povečala konkurenco in pritisk na cene. V programski opremi zato ne stavimo na sektor kot celoto, temveč na izbrana podjetja, ki imajo dovolj močan tržni položaj, da lahko umetno inteligenco uporabijo v svojo korist, namesto da bi ta ogrozila njihov poslovni model.
Naš osrednji scenarij predvideva, da se trg tehnoloških delnic približuje koncu obdobja največjih prodajnih pritiskov in da bi se lahko v prihodnjih tednih začelo postopno okrevanje, ki bi se nadaljevalo tudi v začetek prihodnjega leta. Razlogi za takšno napoved so trije. Tehnična slika se izboljšuje, saj se je širina trga po oktobrskem dnu okrepila in presegla prag, pri katerem so trgi zgodovinsko dosegali boljše donosnosti glede na tveganje. Na strani vlagateljev je tudi koledar, saj sta november in december zgodovinsko med najboljšimi meseci za delniške trge. Poleg tega je bila v zadnjih 50 letih po vmesnih volitvah v ZDA donosnost delniškega indeksa v naslednjih 9 mesecih brez izjeme pozitivna. In kar je najpomembneje, poslovanje podjetij ostaja trdno. Dobički in prihodki podjetij z vsakim četrtletjem rastejo, delniški tečaji pa tej rasti ne sledijo, zato so vrednotenja po vsaki sezoni poslovnih rezultatov ugodnejša.
V našem osrednjem scenariju se investicije hyperscalerjev v letu 2027 ne zmanjšajo, upočasni se le njihova rast. Vlagatelji bodo pri vrednotenjih zahtevnejši kot v preteklosti, zato bi rast delniških tečajev temeljila predvsem na rasti dobičkov teh podjetij, manj pa na nadaljnjem zviševanju vrednotenj. Pričakujemo, da bodo najvišje donosnosti dosegle delnice hyperscalerjev, proizvajalcev računskih čipov za umetno inteligenco in podjetij, ki izdelujejo opremo za podatkovne centre. Delnice proizvajalcev pomnilniških čipov bodo po naši oceni zaostajale, pri proizvajalcih opreme za proizvodnjo polprevodnikov pa bomo selektivnejši. Prednost bomo dajali podjetjem z izrazito tehnološko prednostjo, katerih poslovanje ni odvisno zgolj od cikličnih investicij v nove proizvodne zmogljivosti pomnilniških čipov. Med podjetji za programsko opremo se bodo razlike med zmagovalci in poraženci po našem mnenju še povečale. Leto 2027 bi lahko bilo leto, ko se bo vpliv obsežnih investicijskih izdatkov jasno pokazal v prostem denarnem toku. Če bo ta pri hyperscalerjih dosegel dno in se v drugi polovici leta obrnil navzgor, kot v povprečju pričakujejo analitiki, bo to najmočnejši argument za nadaljevanje cikla. V našem osrednjem scenariju politična tveganja predstavljajo predvsem vir kratkoročne nestanovitnosti, ne pa dejavnika, ki bi trajno ogrozil investicijski cikel umetne inteligence. Deljena oblast otežuje sprejemanje zakonodaje, vendar ne izključujemo regulativnih omejitev, predvsem pri gradnji podatkovnih centrov in porabi električne energije. Po naši oceni bi del zdajšnjega političnega pritiska lahko postopoma popustil.
V prihodnjih tednih bo več dogodkov, ki bi lahko potrdili ali ovrgli naš scenarij. Sredi novembra bodo objavljeni rezultati Nvidie, sledi zasedanje ameriške centralne banke 9. decembra, pri katerem finančni trgi pripisujejo visoko verjetnost dodatnemu dvigu obrestne mere, ter načrtovana prva javna ponudba delnic (IPO) družbe Anthropic, enega vodilnih razvijalcev modelov umetne inteligence. Ta bo pomemben preizkus pripravljenosti vlagateljev, da financirajo hitro rast umetne inteligence, hkrati pa bo omogočil podrobnejšo presojo razmerja med prihodki, stroški računske infrastrukture in donosnostjo poslovanja. Ker tudi sami ne moremo z gotovostjo napovedati, ali se bo naš osrednji scenarij uresničil, smo opredelili osem ključnih signalov, ki jih spremljamo, in za vsakega določili, kaj bi naš scenarij potrdilo in kaj bi nas prisililo v njegovo spremembo.
Slika 6: Semafor osmih ključnih signalov
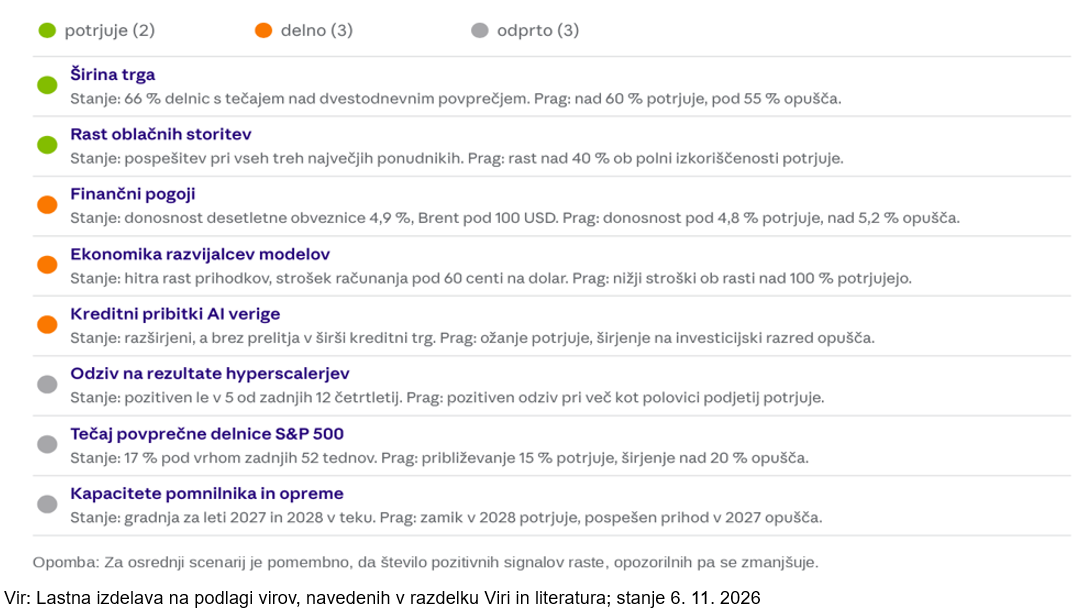
Semafor beremo kot celoto. Osrednji scenarij trenutno v celoti potrjujeta dva signala (širina trga in rast oblačnih storitev), trije ga podpirajo delno (finančni pogoji, ekonomika razvijalcev modelov in kreditni pribitki), trije pa ostajajo odprti (odziv tečajev na rezultate, tečaj povprečne delnice in kapacitete). Pri nadaljnji presoji nas bolj kot posamezna vrednost zanima smer gibanja. Postopno povečevanje števila pozitivnih signalov in zmanjševanje opozorilnih bi okrepilo naš osrednji scenarij. Če bi se razmerje vztrajno slabšalo, predvsem ob poslabšanju povpraševanja po računski infrastrukturi, investicijskih načrtov hyperscalerjev ali kreditnih razmer, bi morali scenarij ponovno oceniti. Vsi signali namreč nimajo enakega pomena.
Optimističen osrednji scenarij je vreden toliko, kolikor pošteno opišemo, kaj ga lahko ovrže. Trije alternativni scenariji niso enako verjetni, a vsak od njih ima zagovornike med analitiki in vsak bi za vlagatelja v tehnologijo pomenil občutno drugačen razplet.
Manj verjeten, a resen scenarij: upočasnitev capexa in nedosegljiva pričakovanja za leto 2027. Del analitikov že danes ocenjuje, da so pričakovanja o rasti dobičkov tehnoloških podjetij v letu 2027 postavljena previsoko ter da se bo rast dobičkov polprevodnikov in celotne tehnologije v prihodnjem letu izrazito upočasnila. V tem scenariju bi hyperscalerji pod pritiskom delničarjev, ki zahtevajo višji denarni tok, in politike, ki opozarja na porabo elektrike, zadržali del naročil. Posledice bi najprej občutili proizvajalci pomnilnika in opreme za proizvodnjo polprevodnikov, nato proizvajalci tehnološke strojne opreme in šele na koncu proizvajalci računskih čipov. Prvi znak tega scenarija je že viden: hyperscalerji so v zadnjem letu od vsakega dodatnega dolarja prihodkov v povprečju ustvarili približno 28 centov dodatnega operativnega dobička, medtem ko so jih pred letom ustvarili okoli 40. Analitiki, ki ta scenarij vidijo kot najverjetnejšega, priporočajo zmanjšanje izpostavljenosti tehnološkim delnicam in prodajo ob vsakem okrevanju tečajev. Proti temu pogledu govorita pospeševanje povpraševanja po oblačnih storitvah in zgodovinska izkušnja, da so tečaji delnic pogosto rasli še leta po vrhu rasti dobičkov. Razlika med osrednjim scenarijem in tem scenarijem je predvsem v časovnici – oba sicer predvidevata upočasnitev rasti, razlikujeta pa se v oceni, ali je trg to že vračunal v tečaje.
Malo verjeten, a najbolj nevaren scenarij: prelitje v kreditne trge. To je scenarij, ki ga iz telekomunikacijskega cikla poznamo najbolje. Gradnja podatkovnih centrov se vse bolj financira z dolgom, dobavitelji pomagajo financirati nakupe svojih kupcev, kreditni pribitki na obveznice podjetij, povezanih z umetno inteligenco, pa so že zrasli. Če bi se zataknilo pri refinanciranju neocloudov ali če bi eden od večjih projektov zamudil s plačili, bi se strah lahko prelil na investicijski razred tehnoloških družb in nato na širši trg. V tem primeru bi strah pred rastjo gospodarstva prizadel ne le tečaje delnic, temveč tudi obveznice in splošno pripravljenost za prevzemanje tveganja, kar bi za mešane portfelje pomenilo, da bi se koristi razpršitve vsaj začasno zmanjšale. Razlike z letom 2000 so tu bistvene, saj danes 80 odstotkov naložb financirajo podjetja z najmočnejšimi bilancami na svetu in s pozitivnimi operativnimi denarnimi tokovi, kar leta 2000 ni veljalo. Verjetnost tega scenarija ocenjujemo kot majhno, a njegove posledice kot največje, zato kreditne pribitke spremljamo z enako pozornostjo kot tečaje delnic.
Strukturno tveganje: umetna inteligenca izpodrine obstoječe poslovne modele. Najtežja predpostavka našega osrednjega scenarija je, da bodo hyperscalerji in razvijalci modelov pri bistveno večjem obsegu ohranili enako dobičkonosnost kot danes. Če umetna inteligenca res spremeni iskanje, oglasni model in model licenc na uporabnika tako, da odlični posli postanejo zgolj dobri, bodo vrednotenja ostala nižja trajno in ne le prehodno. V tem scenariju bi bila programska oprema največji poraženec, hyperscalerji pa bi bili razdeljeni na tiste, ki prodajajo računske zmogljivosti, in tiste, ki jih uporabljajo za lastne storitve, medtem ko bi proizvajalci čipov ostali relativni zmagovalci, dokler bi gradnja trajala. Ta scenarij je najtežje ovreči ali potrditi, ker se odvija počasi; najboljši merilec zanj sta rast prihodkov iz iskanja in oglasov v primerjavi z rastjo uporabe.
Pozitivno tveganje: hiter obrat. Omeniti velja tudi tveganje v drugo smer. Če bodo rezultati Nvidie sredi novembra in napovedi capexa za leto 2027 presegli pričakovanja, bi se trg lahko obrnil hitro in ostro, kot se je po vsakem od treh večjih popravkov v zadnjih dveh letih. Vlagatelji, ki so med popravkom tečajev izstopili, bi tako zamudili okrevanje, kar je, zgodovinsko gledano, najdražja napaka pri nalaganju v rastoče sektorje.
Slika 7: Pričakovani relativni vpliv scenarijev na tehnološke segmente
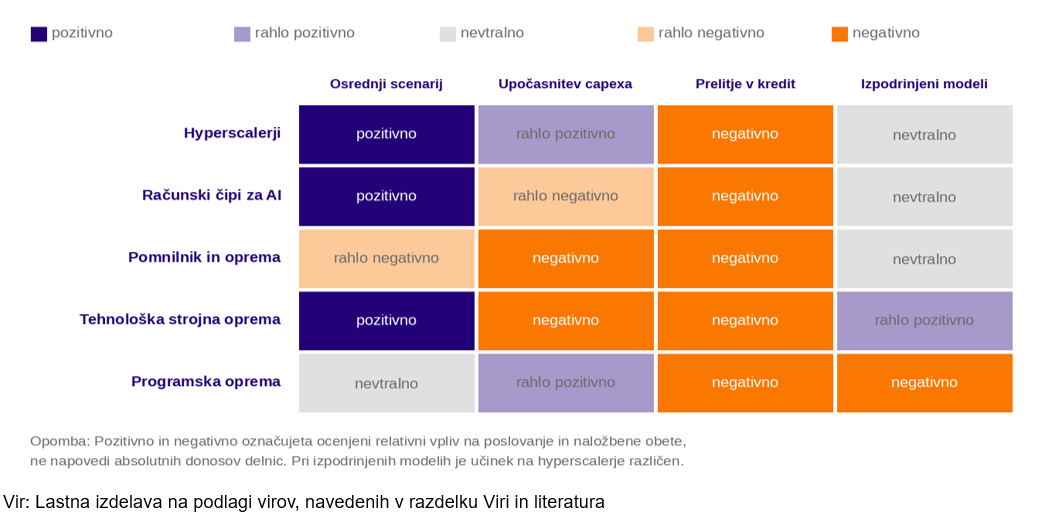
Slika 7 povzema našo oceno relativnega vpliva posameznih scenarijev na pet skupin tehnoloških podjetij. Pri tem ne gre za napoved absolutnih donosov delnic, temveč za primerjavo občutljivosti posameznih poslovnih modelov. Pomnilnik in oprema za proizvodnjo polprevodnikov ostajata najbolj občutljiva na tveganje investicijskega cikla, ponudniki računskih čipov in hyperscalerji pa so v osrednjem scenariju relativno odpornejši. Podjetjem za programsko opremo bi lahko počasnejša rast investicij v določeni meri koristila, če se hkrati ne bi uresničilo tveganje izpodrivanja njihovih poslovnih modelov.
V pregledanih analizah več mednarodnih finančnih institucij prevladuje soglasje, da povpraševanje po umetni inteligenci ostaja veliko, da bodo investicije največjih tehnoloških podjetij tudi v letu 2027 visoke in da je selektivnost pomembnejša od izpostavljenosti celotnemu tehnološkemu sektorju. Odprta pa ostajajo vprašanja, ali bodo pričakovani dobički za leto 2027 doseženi, kako hitro se bodo normalizirale cene pomnilnika, ali bodo visoki investicijski izdatki ustvarili zadostne denarne tokove in ali se lahko napetosti pri bolj zadolženih ponudnikih preselijo na širše kreditne trge.
Sklep in napoved
Popravek tečajev tehnoloških delnic je po naši oceni posledica spremenjenega razpoloženja vlagateljev in ne poslabšanega poslovanja podjetij. Dobički rastejo najhitreje v zadnjih dvajsetih letih, povpraševanje po oblačnih storitvah pospešuje, vrednotenja tehnologije na dobičke prihodnjega leta pa so nižja od povprečja trga. Tisto, kar trg kaznuje, je čakanje: čakanje na denarni tok, ki ga trenutno požirajo investicije, in čakanje na dokaz, da se poslovni modeli ne bodo poslabšali. V našem osrednjem scenariju pričakujemo postopno okrevanje trga v prihodnjih tednih. Pričakujemo, da bodo vodstvo prevzeli hyperscalerji, proizvajalci računskih čipov in strojna oprema za podatkovne centre, da bosta pomnilnik in oprema zaostajala in da se bo programska oprema razcepila na zmagovalce in poražence. Leto 2027 bo pomemben preizkus osrednjega scenarija, saj se bo pokazalo, ali se bo prosti denarni tok hyperscalerjev res obrnil navzgor.
Tveganja so resnična in jih ne podcenjujemo. Če se rast investicij upočasni hitreje, kot pričakujemo, bodo tečaji delnic iz segmentov pomnilnika, opreme in strojne opreme utrpeli še en val padcev. Če se stres pri zadolženih manjših ponudnikih prelije v širši kreditni trg, bo prizadet ves trg, ne le tehnologija. In če umetna inteligenca res spremeni odlične posle v zgolj dobre, bodo vrednotenja ostala trajno nižja. Semafor signalov iz petega poglavja je naše orodje, da teh scenarijev ne spregledamo, in ga bomo v prihodnjih mesecih redno posodabljali.
Kaj to pomeni za vlagatelja? Popravek tečajev sam po sebi ni razlog za prodajo tehnoloških delnic, je pa primeren trenutek za ponovno preverjanje njihovega deleža v celotnem naložbenem portfelju. NLB Skladi – Visoka tehnologija je sklad, ki je predvsem namenjen dopolnitvi enega od dobro razpršenih skladov v ponudbi NLB Skladov (npr. Globalni delniški, Globalni uravnoteženi, Svetovni razviti trgi delniški). Kot samostojna naložba ali naložba z velikim deležem v celotnem portfelju vlagatelja namreč prinaša nesorazmerno veliko naložbeno tveganje. Vlagatelji, pri katerih je delež tehnologije bistveno presegel raven, primerno glede na njihov finančni profil, naložbene cilje in odnos do tveganja, naj razmislijo o postopni prilagoditvi portfelja, pri čemer naj se izogibajo nepremišljenim odločitvam v dneh največjih padcev.
Ob tem ostajamo pozitivni glede dolgoročnih obetov tehnološkega sektorja. Strukturni dejavniki rasti, predvsem razvoj umetne inteligence in z njim povezane investicije, ostajajo močni, čeprav bodo razlike med uspešnimi in manj uspešnimi podjetji vse večje. Za vlagatelje, katerih izpostavljenost tehnološkemu sektorju je skladna z njihovim finančnim profilom in dolgoročnimi naložbenimi cilji, trenutna korekcija sama po sebi ne predstavlja razloga za spremembo naložbene strategije. Nihanja bodo verjetno ostala velika, vendar je za dolgoročni uspeh pomembneje vztrajati pri premišljeno zastavljeni strategiji kot poskušati ujeti vsak kratkoročni obrat na trgu.
Viri in literatura
· Alpine Macro, Equity Strategy: Search and Destroy, november 2026.
· Alpine Macro, Equity Strategy: Poll-tergeist: Trick Before Treat Through Midterms, 20. oktober 2026.
· BlackRock Investment Institute, Weekly commentary: AI's rising bill of expectations, 2. november 2026.
· FactSet, Earnings Insight, John Butters, izdaje 21. maj, 28. avgust in 3. in 6. november 2026.
· Goldman Sachs Asset Management, Market Pulse, november 2026.
· Morgan Stanley Investment Management, The BEAT: Quarterly Global Market and Asset Allocation Guide, Q4 2026.
· Morgan Stanley Wealth Management, The GIC Weekly: Noise Versus Signal, 2. november 2026.
· MRB Partners, Asset Allocation: As Goes A.I. Sentiment, So Goes Bonds, 6. november 2026.
· Raymond James Investment Management, Weekly Market Guide, Michael Gibbs in sodelavci, 4. november 2026.
· UBS Chief Investment Office, CIO Alert: Tech selloff highlights rising scrutiny of AI spending, 30. oktober 2026.
· Wells Fargo Investment Institute, Investment Strategy Weekly, 2. november 2026.
Ta dokument je pripravila in izdala družba NLB Skladi, upravljanje premoženja, d.o.o. (v nadaljevanju: NLB Skladi), Tivolska cesta 48, Ljubljana, info@nlbskladi.si, ki je nadzorovana s strani Agencije za trg vrednostnih papirjev, Poljanski nasip 6, Ljubljana. Dokument je bil pripravljen izključno za boljše razumevanje finančnih instrumentov in delovanja trga kapitala in ne pomeni ponudbe oziroma povabila k ponudbi za nakup ali prodajo v dokumentu obravnavanih finančnih instrumentov oziroma kakršnihkoli drugih finančnih instrumentov, povezanih z obravnavanimi finančnimi instrumenti. Dokument prav tako ne predstavlja osebnega priporočila oziroma investicijskega svetovanja po 11. členu Zakona o trgu finančnih instrumentov (Ur. l. RS št. 77/2018 s spremembami in dopolnitvami, v nadaljevanju: ZTFI-1), saj ne upošteva investicijskih ciljev, finančne situacije in specifičnih potreb osebe, ki se je na kakršenkoli način seznanila z delom ali celotno vsebino tega dokumenta. Dokument prav tako ne pomeni naložbenega priporočila iz 20. člena Uredbe o zlorabi trga (Uredba (EU) št. 596/2014 Evropskega parlamenta in Sveta z dne 16. aprila 2014 o zlorabi trga, v nadaljevanju: Uredba o zlorabi trga). Družba NLB Skladi nima dovoljenja za izvajanje investicijskega svetovanja, med investicijskimi storitvami izvaja zgolj gospodarjenje s finančnimi instrumenti. Informacije so bile pridobljene na podlagi javno dostopnih podatkov, za katere avtor meni, da so verodostojne, vendar pa za njihovo natančnost in celovitost ne jamčimo. Informacije ne predstavljajo notranjih informacij po 7. členu Uredbe o zlorabi trga. Družbi Nova Ljubljanska banka d.d., Ljubljana (v nadaljevanju: NLB) in NLB Skladi ne prevzemata odgovornosti za posledice odločitev, sprejetih na podlagi mnenj in informacij, ki jih vsebuje ta dokument. Omenjeni podatki v tem dokumentu ne pomenijo priporočila za nakup ali prodajo katerihkoli vrednostnih papirjev, finančnih naložb ali naložbenih skupin niti javne ponudbe vrednostnih papirjev, ampak le podatke in ocene, izdelane na podlagi javno dostopnih informacij, namenjene obveščanju zainteresiranih strank. Družbi NLB in NLB Skladi sta in bosta sklepali posle z nekaterimi vrednostnimi papirji ali naložbenimi skupinami, ki so navedene v tem dokumentu, in z drugimi vrednostnimi papirji. V te vrednostne papirje in naložbene skupine nalagajo tudi investicijski skladi in portfelji strank gospodarjenja s finančnimi instrumenti, ki jih upravlja družba NLB Skladi. Osebe, ki v tem dokumentu podajajo mnenja in komentarje glede dogodkov na kapitalskih trgih (in/ali z njimi povezane osebe), del osebnega premoženja neposredno ali posredno (prek investicijskih skladov) investirajo tudi v vrednostne papirje izdajateljev iz geografskih območij in/ali gospodarskih panog, v zvezi s katerimi se podaja mnenja. Družba NLB Skladi upravlja krovni sklad NLB Skladi. Storitve trženja in oglaševanja krovnega sklada NLB Skladi poleg družbe NLB Skladi izvaja po pooblastilu tudi NLB. Pred sprejemom katerekoli naložbene odločitve glejte Prospekt krovnega sklada z vključenimi pravili upravljanja in dokumente s ključnimi podatki za vlagatelje za posamezne podsklade krovnega sklada NLB Skladi, ki so vlagateljem v slovenskem jeziku brezplačno dostopni na sedežu družbe NLB Skladi na Tivolski cesti 48 v Ljubljani vsak delovni dan med 10. in 12. uro, na pooblaščenih vpisnih mestih (poslovalnice NLB) med njihovim delovnim časom ter na spletni strani www.nlbskladi.si. Celotno opozorilo vlagateljem na voljo na: https://www.nlbskladi.si/opozorilo-vlagateljem. V tem gradivu uporabljeno poimenovanje Individualno upravljanje premoženja družba NLB Skladi uporablja za storitev gospodarjenja s finančnimi instrumenti skladno z določili ZISDU-3. Družba NLB Skladi opravlja storitve gospodarjenja s finančnimi instrumenti le na pobudo stranke. Naložbe v finančne instrumente so tvegane. Informacije o investicijskih storitvah NLB Skladi, o tveganjih ter stroških in nadomestilih so objavljene v Splošnih pogojih poslovanja s finančnimi instrumenti NLB Skladi, dostopnih na spletni strani www.nlbskladi.si, na sedežu družbe NLB Skladi in v Privatnem bančništvu NLB d.d., kjer je mogoče skleniti poslovno razmerje za opravljanje investicijskih storitev. Krovni sklad NLB Skladi in storitev gospodarjenja s finančnimi instrumenti družbe NLB Skladi nista bančni storitvi in ne prinašata zajamčene ali garantirane donosnosti. Terjatve iz razmerij v zvezi s finančnimi instrumenti in opravljanjem investicijskih storitev neprofesionalnih strank zapadejo pod sistem jamstva za terjatve vlagateljev po določilih Zakona o trgu finančnih instrumentov, ki je kot informacija dostopen na sedežu družbe NLB Skladi, v Privatnem bančništvu NLB d.d. in na spletni strani družbe www.nlbskladi.si Naložbe v posamezne podsklade krovnega sklada NLB Skladi in posamezne portfelje niso vključene v sistem zajamčenih vlog, ki velja za vloge fizičnih oseb in malih pravnih oseb na transakcijskih računih, hranilnih vlogah, denarnih depozitih in blagajniških zapisih oziroma potrdilih o depozitu, ki se glasijo na ime, zbranih pri bankah in hranilnicah. Razmnoževanje, redistribucija ali objava prispevka, delno ali v celoti, brez izrecnega, predhodnega in pisnega dovoljenja družbe NLB Skladi ni dovoljeno.
Vljudno vabljeni k prebiranju naših publikacij, v katerih komentiramo in analiziramo aktualno dogajanje na kapitalskih trgih.

